
Довольно часто кредитные отношения возникают между физическими и юридическими лицами. При необходимости инвестировать в производство дополнительные средства предприятие может взять кредит у частного лица, а не в банке.
В свою очередь физическое лицо может взять заем у юрлица. Оформление займа в такой ситуации и отражение его в отчетности имеют свои особенности.
Нормативное регулирование
Процедура передачи заемных средств между физическими и юридическими лицами регулируется ст. 807 ГК РФ. Согласно законодательства РФ при заключении договора займа кредитор передает заемщику на определенных условиях товар или деньги.
Заем может быть процентным или беспроцентным:
- Заемщик обязуется возвратить средства или товар в том же объеме, если по договору не предусматривается выплата процентов (беспроцентный заем).
- При выдаче процентного займа к первоначально выданной сумме при возврате присоединяются проценты за пользование средствами.
Последний выгоднее для заемщика, так как он получает возможность решить многие проблемы без потерь. Возмещению подлежит лишь тело кредита.
[alert type=»info»]Заемщиками юрлица могут стать любые физические лица, не связанные с данным предприятием, его сотрудники и учредители.[/alert]
Договор займа между физическим и юридическим лицом
 Выдача займа предполагает обязательное заключение договора, в котором фиксируются основные параметры займа и детали соглашения. Составление договора лучше доверить юристу, так как отдельные нюансы может предусмотреть только профессионал.
Договор займа — это двустороннее соглашение, которое, в отличие от кредитного договора:
- заключается без участия кредитной организации;
- предмет займа может быть получен на условии беспроцентного пользования;
- может быть заключен в устной форме, но только при условии отсутствия залогового обеспечения.
Договор вступает в силу сразу после его подписания и передачи средств заемщику. Деньги переводятся на счет заемщика со счета займодавца или выдаются наличными. Возврат средств может осуществляться тем же способом.
Расторжение
Расторжение договора может производиться в одностороннем порядке, по соглашению сторон или судебным решением. Основания для досрочного расторжения:
- заемщик раньше оговоренной даты исполняет договор;
- нарушены сроки погашения;
- выявлено нецелевое использование средств;
- нарушены другие договорные условия.
Важно:
- Если заемщик требует срочного возврата средств, то он лишается права на получение процентов по займу, если иное не прописан в договоре.
- Займодавец имеет право требовать выплаты компенсаций за нарушение договора, даже если это не прописано в тексте, например, при отсутствии своевременных выплат. Штрафы налагаются вне зависимости от суммы процентов (ст. 811 ГК РФ).
- Если оговаривается, что сумма будет возвращена частями, то задержка даже одной выплаты может стать основанием для аннулирования договора. При этом заемщик обязан вернуть все средства и начисленные проценты в течение 30 дней или в течение другого установленного срока, так как виновником расторжения договора является именно он.
- Если заемщик лишает кредитора возможности контролировать трату средств, то последний может расторгнуть договор досрочно и потребовать возврата средств, а также всех предусмотренных процентов по договору.
[alert type=»warning»]Нотариального заверения не требуется. Займодавец обязан выплатить налог с процентов, полученных по займу. Это следует отразить в договоре.[/alert]
Содержание
 Вначале вписываются подробные сведения о сторонах договора, условия кредитования, характеристики, общая сумма, сроки и проценты.
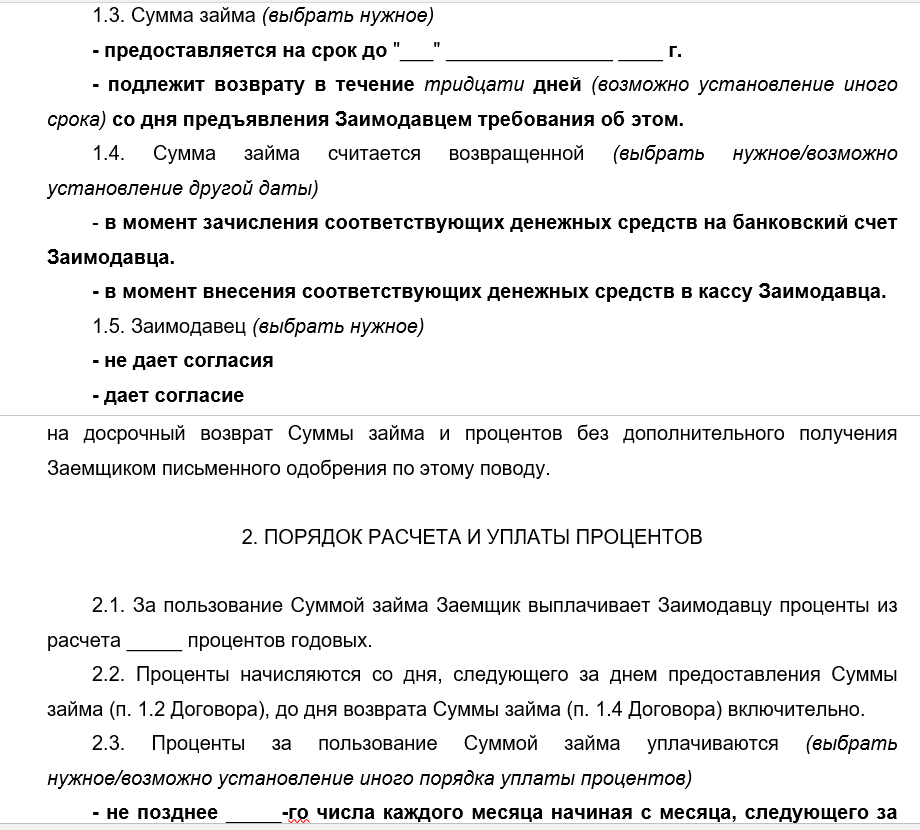
В первую очередь следует в тексте договора отразить характер займа – процентный или беспроцентный. Особенно это важно, если кредит беспроцентный, так как отсутствие в договоре упоминания о процентах автоматически подразумевает, что кредит процентный. И при возвращении средств потребуется возместить процент в соответствии со ставкой Центробанка на дату возврата займа или его части.
Далее в договор вписывают:
- В каком порядке будут осуществляться выплаты. Отсутствие данного пункта предполагает, что средства будут перечисляться ежемесячно.
- В какой срок следует возместить средства. Указывается последний день возврата. При отсутствии такой даты кредит становится бессрочным. Но кредитор вправе потребовать возврата в любой момент, после чего заемщик обязан предоставить деньги в течение месяца.
[alert type=»info»]В договоре можно указать возможность увеличить или уменьшить срок, в течение которого заемщик занимается изысканием средств для возмещения долга после получения требования о возврате.[/alert]
- На каких условиях возможен досрочный возврат средств. Если кредит процентный, то требуется согласие заимодавца, затем подробно расписываются условия досрочного возмещения.
- Предусматриваются штрафные санкции при неисполнении условий договора или недобросовестном исполнении. Это пункт «Ответственность сторон». Например, часто используются в качестве санкций повышенные суммы процентов при возникновении нарушений.
- Обязательно вписываются дополнительные условия, а именно: возникновение форс-мажорных обстоятельств, условия и необходимость страхования, наличие имущества для залога.
- Если договор целевой, то следует это отразить в содержании. То есть четко указывается цель, на которую будет направлен заем. Займодавец вправе контролировать порядок использования денег, по договору ему должна быть предоставлена такая возможность (ст. 814 ГК РФ).
Порядок заполнения
- Оформляется в простой письменной форме, допустимо достижение устного соглашения.
- Письменное составление обязательно, если требуется залоговое обеспечение или если кредитором выступает юридическое лицо.
- Разработан типовой бланк договора, образец которого можно найти в Интернете. Если договор оформляется по беспроцентному займу, нужно использовать соответствующий бланк. Предприятие вправе использовать собственный фирменный бланк.
- После заполнения всех полей стороны подписывают документ, затем ставится печать предприятия.
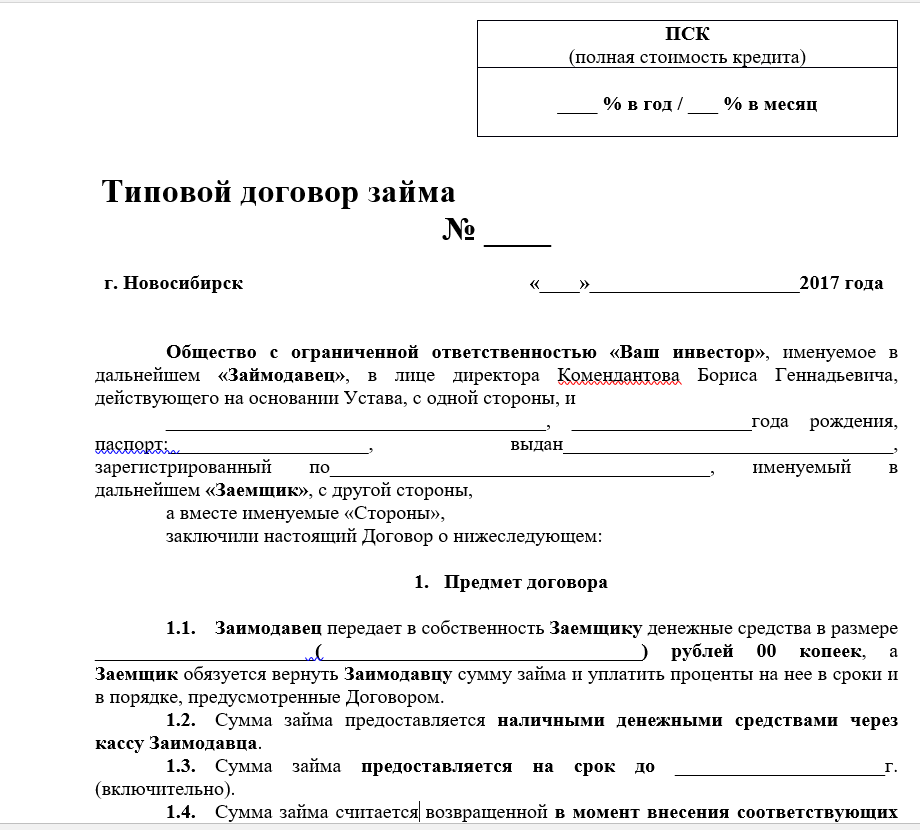
Бланк договора скачайте тут.
Договор займа между физическим и юридическим лицом (образец)

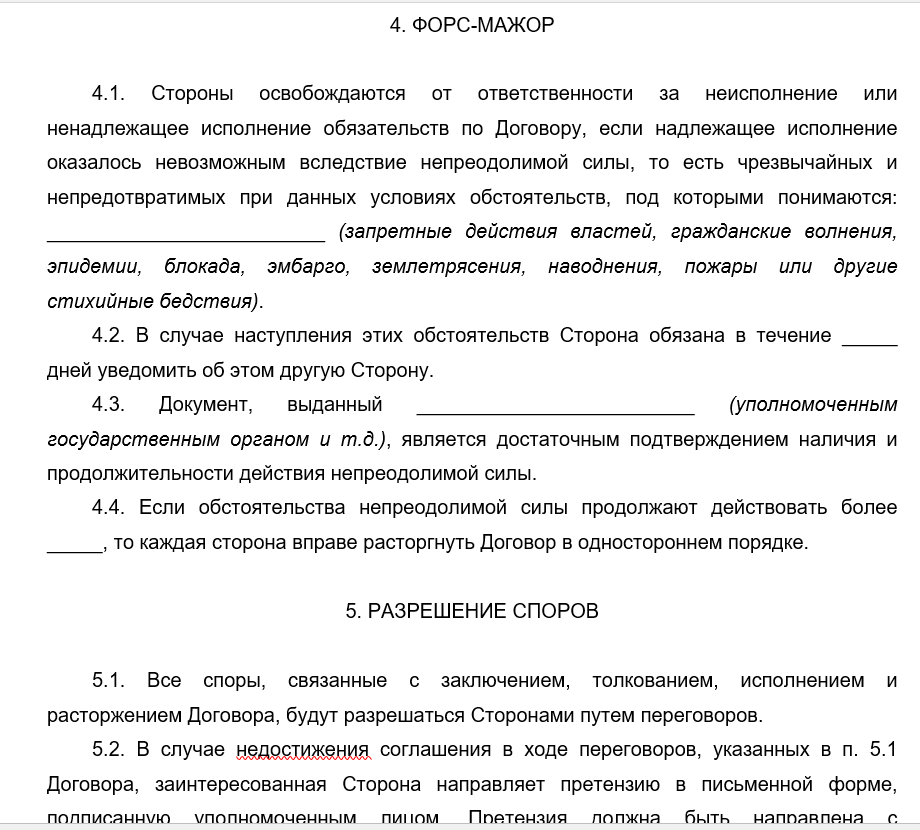
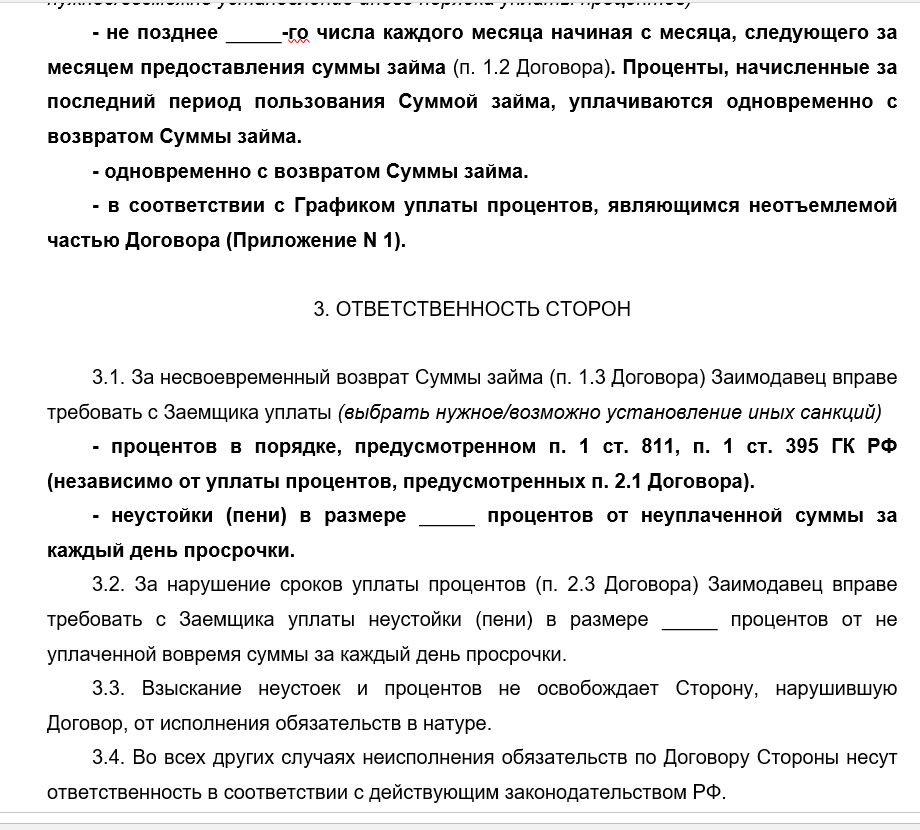

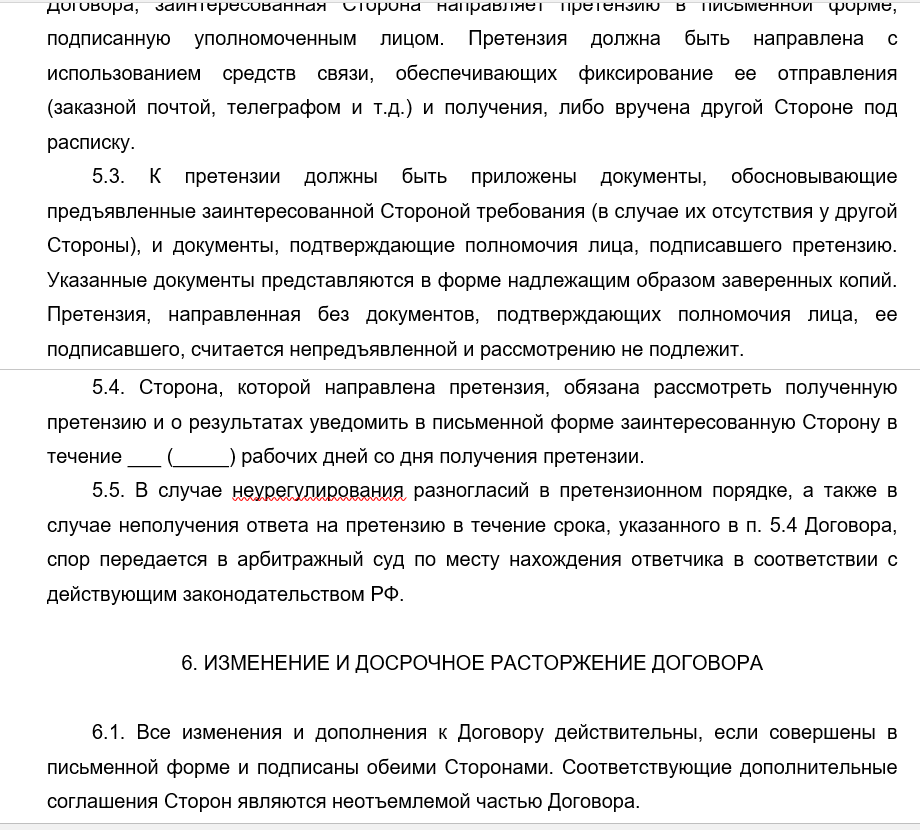
Документ с обеспечением
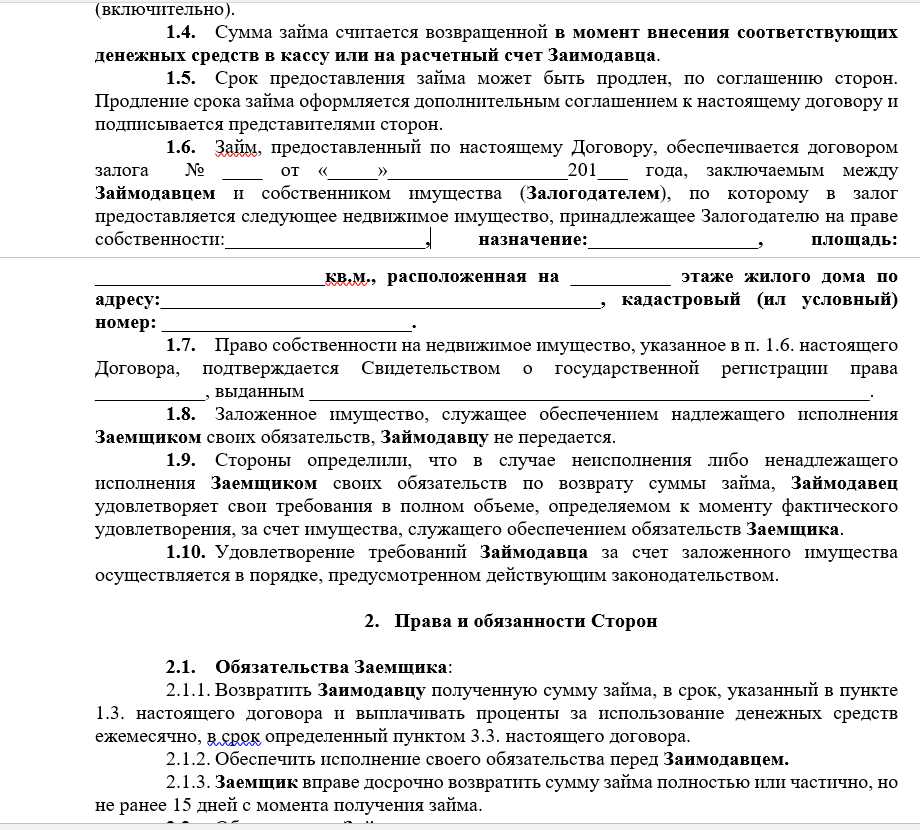
Если сумма займа очень крупная или выдается под проценты, займодавец может потребовать залогового обеспечения. Стандартный договор займа между физическим и юридическим лицами обеспечивается, например, недвижимостью той стороны, которая выступает заемщиком. Это исключает невозврат средств.
- Должны быть предоставлены и отражены в договоре правоустанавливающие документы на имущество, а также документ о независимой оценке.
- Если заемщиком выступает юрлицо, залогом может стать имущество компании или личная собственность самого руководителя компании.
Договор с обеспечением требует обязательного заверения у нотариуса, иначе документ считается недействительным. Затем его требуется зарегистрировать в Росреестре. Допускается составить отдельный договор залога.
Если заемщик отказывается возвращать заемные средства, то допускается обращение в суд. Даже при отсутствии письменного договора возможно доказать факт сделки, если сохранить квитанции об оплате или перечислении средств, бухгалтерскую документацию, аудио или видеоматериалы, а также распечатки переписки по электронной почте.
Бланк договора с залогом скачайте тут.
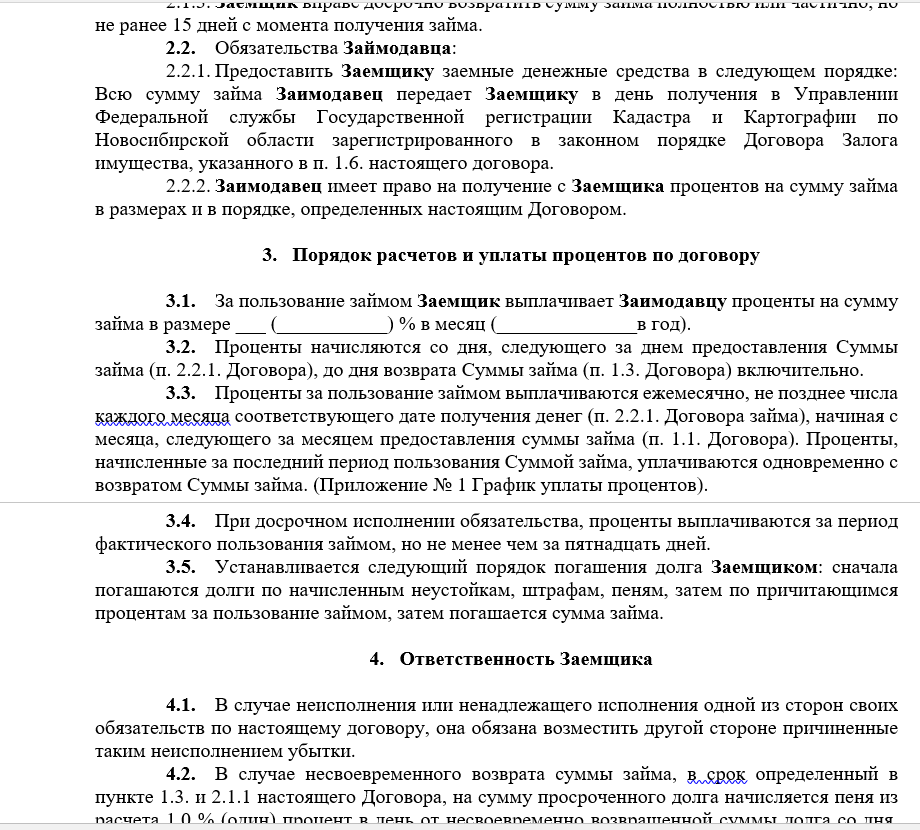
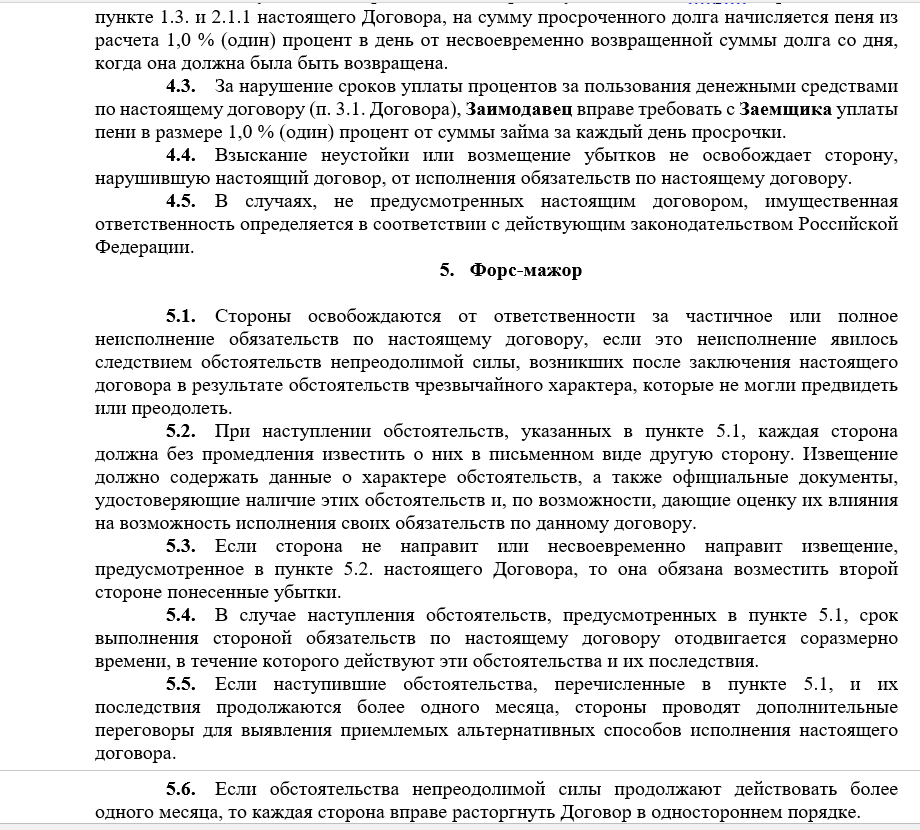
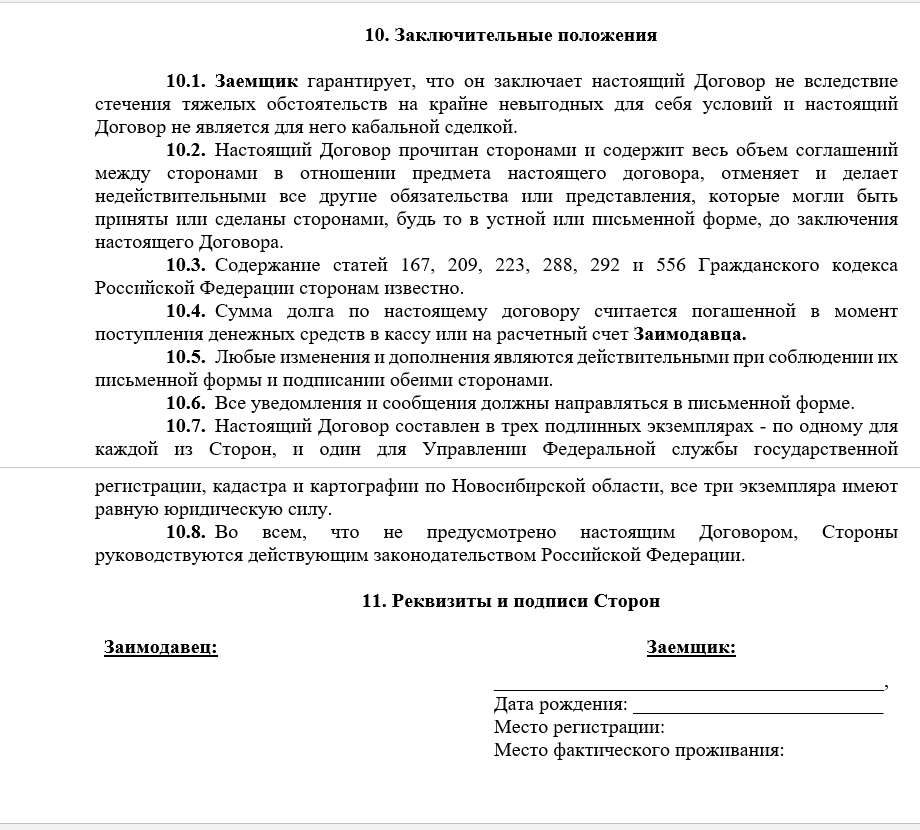
Договор займа с залогом недвижимости между физическим и юридическим лицом (образец)


Договор займа считается достаточно распространенной формой гражданско-правовых взаимоотношений. Поэтому при оформлении таких отношений нужно быть очень внимательными, тщательно прописывать все пункты договора займа, а при несогласии составлять протокол разногласий.
Это видео расскажет о займах и кредитах, в том числе и о договор между юридическим и физическим лицом о заеме средств: