
Годовой бухгалтерский отчёт состоит из двух основных частей: форм 1 и 2, а также нескольких форм — сопутствующих дополнений (отчеты о движении средств, капитале, целевом использовании средств и пояснительная записка к ним, установленных Приказом Минфина РФ от 02.07.2010 № 66н. Формой 1 считается Бухгалтерский баланс, а формой 2 — Отчет о прибыли и убытках предприятия, который с 2012 г. официально носит название Отчета о финансовых результатах, хотя суть и содержание самого документа при этом не изменились. Он служит основным источником полной информации для осуществления анализа финансового положения организации.
Что такое форма 2 бухгалтерской отчетности
Прибыли и убытки означают отражение всех ключевых моментов финансовой деятельности, а именно результатов по общей выручке компании, себестоимости реализованной продукции, по расходам на управленческую и коммерческую отрасли, прочие расходы или доходы. Кроме самих результатов в эту форму вносится информация о том, каким образом были получены эти прибыли и убытки, путем соотнесения суммарного дохода и расхода предприятия. По сумме этих показателей подводится окончательный финансовый результат.
Введение в отчёт о финансовых результатах (форма 2) дано в этом видео:
Кому нужна такая отчетность
Эти виды отчетности обязательны для предприятий всех видов собственности и дают возможность провести анализ получения организацией прибыли. Такой отчет представляет большой интерес для инвесторов, банков, выдающих кредиты, партнеров предприятия.
Его также следует передать в налоговую инспекцию по адресу регистрации предприятия не позднее трёх месяцев, но и не раньше 60 дней после окончания года.
[alert type=»info»]То есть отчёт за 2017 год должен быть предоставлен с 1 по 31 марта 2018 г.[/alert]
Ее содержание
 В ней отражаются бухгалтерские расходы и доходы. К расходной части относятся случаи снижения выгоды организации за счет уменьшения активов и наличия финансовых обязательств, кроме следующих случаев (п.2 ПБУ 10/99):
- Снижение размера уставного капитала по решению владельцев и участников.
- Покупка или создание основных средств и активов (они подлежат амортизации и не могут учитываться в качестве трат).
- Вклад предприятия в уставной капитал другой организации.
- Авансовые платежи.
- Возврат средств по кредитам и займам.
В отчетности требуется отобразить следующие сведения:
- доходы от продажи услуг, товаров, работ;
- проценты по предоставленным займам;
- доход от доли в сторонних организациях;
- прочие доходы (операционные);
- внереализационные доходы;
- незапланированные доходы.
Как заполнить форму
Готовый бланк можно скачать из Интернета. Он заполняется в виде таблицы. Перед внесением сведений в верхней части бланка необходимо вписать данные о:
- реквизитах компании, в том числе ИНН, коды ОКВЭД, ОКОПФ, ОКПО, ОКФС;
- отчетном периоде и дате;
- единицах измерения (обычно в тыс. рублях).
Отчет о финансовых результатах и его составление — тема данного видео:
Таблица
Сама таблица имеет 4 столбца:
- Разъяснение к отчету (номер).
- Показатель.
- Код строки (прил.4 пр. №66н).
- Размер показателя за текущий период и за соответствующий период в предыдущем году (его берут из графы 3 Отчета за предыдущий год).
Пояснения к заполнению таблицы
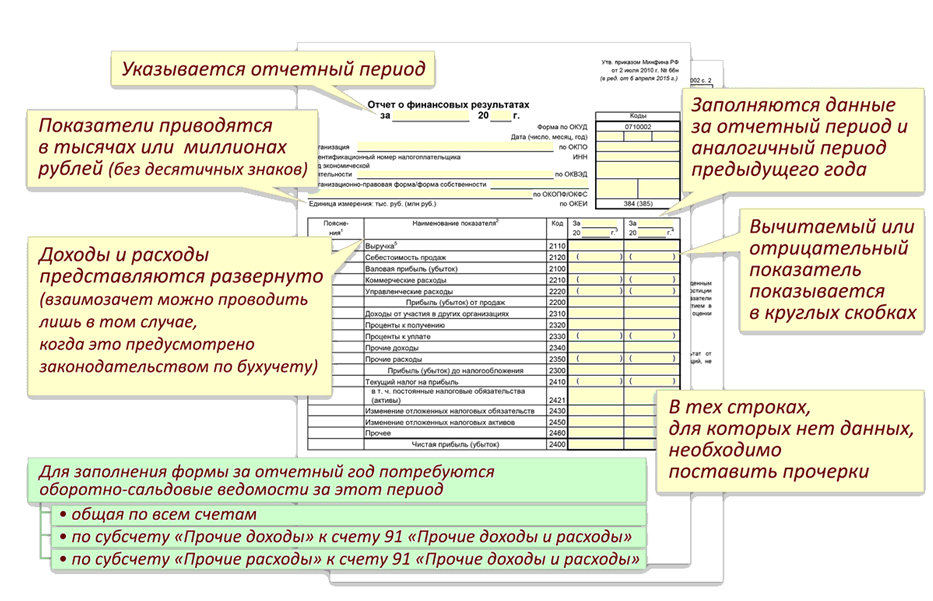
При несопоставимости данных за прошлый и текущий год, информацию за прошлый год необходимо скорректировать, в зависимости от изменений учетной политики предприятия, законодательных и других норм.
[alert]Все показатели оформляют нарастающим итогом, начиная с начала года до дня заполнения отчетности.[/alert]
Распределение расходов в бухгалтерской отчетности производится в следующей форме:
[table id=116 /]
Сама сумма чистой прибыли вносится в строчку 2400. Затем идут строчки по справочным сведениям:
- 2510 – итоги переоценки внеоборотных средств, которые не входят в величину чистой прибыли или убытка.
- 2520 – итоги по другим операциям, не входящим в чистую прибыль (убыток).
- 2500 – общий итог финансовой деятельности за истекший период.
- 2900 и 2910 – базовая и разводненная прибыль (убыток) по акциям.
Образец и бланк
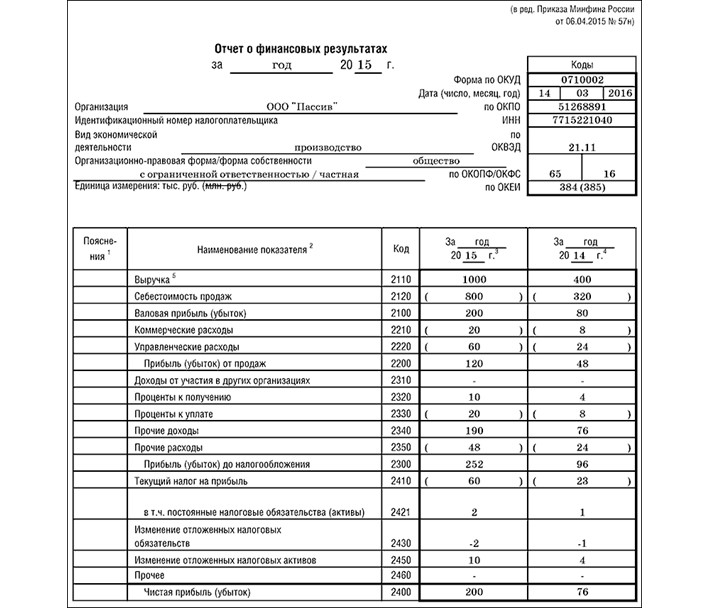
Образец заполненной формы вы найдете ниже, а балнк можно скачать здесь.
Образец заполненной формы Отчета о финрезультатах
При обнаружении ошибок в готовом и отправленном отчете, ошибку нужно исправить в отчете за тот период, когда ошибка была обнаружена (пп.10, 9, 14 ПБУ 22/2010). Если компания нарушает правила по ведению, учёту и предоставлению бухгалтерской отчетности, на её руководство налагаются санкции в виде штрафа размером 2000 — 3000 руб. Нарушением может быть признано искажение сведений более, чем на 10%.
[alert type=»info»]Налоговая ответственность предполагает в случае нарушений штраф до 10 тысяч руб. (ст.120 НК РФ).[/alert]
Правила оформления
Датой сдачи отчетности становится день, когда она фактически передаётся в налоговую службу. Согласно ПБУ 4/99 при оформлении отчета необходимо придерживаться следующих правил:
- Отчетность предоставляется на русском языке, подписывается руководителем, подписи главбуха не требуется (Распоряжение Минфина РФ № 57н от04.2015).
- Убытки записываются как отрицательное число, в круглых скобках.
- Отчетным днем должен стать последний календарный день данного периода.
- Данные должны быть приведены достоверно, последовательно и нейтрально.
- Отражаются сведения по всем филиалам и отделениям.
Результаты бухгалтерской отчетности должны отразить полную информацию о финансовом состоянии компании, о результатах её финансовой деятельности и обо всех изменениях в её финансовом положении.
Как составить баланс и отчет о финансовых результатах, расскажет видео ниже: