
Существуют переменные, которые участвуют в производстве нескольких циклов, причем являются средствами производственной и непроизводственной основы, также сохраняют собственные свойства и форму. Это и есть основные средства. Кроме того, эти активы являются материальной составляющей предприятия, составляют основу бизнеса, потому как стабильность и устойчивость.
Классификация основных средств
В течение полезного эксплуатируемого срока на компанию или организацию будут работать основные фонды. То есть, тот период времени, когда активные фонды будут работать, или реализуется определенное количество работ, услуг или товаров.
[alert type=»info»]Предмет не является основным активом, если на службе менее года.[/alert]
Эти материальные фонды подчиняются учету бухгалтерии, обеспечивающему следующее:
- оценку и ведение полной информации о товарах, услугах;
- сведения об амортизации;
- определяет расходы, которые связаны с активами;
- рассчитывает финансовый результат;
- составляет отчетность на основе информации.
Учет бухгалтерии осуществляется по стандартной классификации. Группировка материальных фондов осуществляется следующими методами:
- сферой экономической деятельности;
- производственное назначение;
- функциональным характером;
- видами.
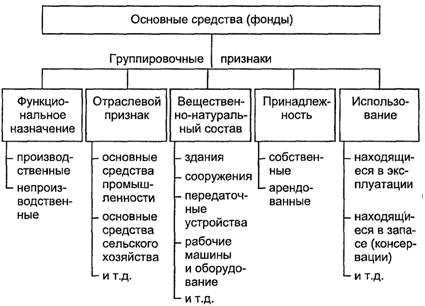
Признаки классификации материальных активов следующие:
- отрасль;
- участие в производстве по характеру;
- виды;
- степень использования в деятельности;
- принадлежность собственнику и др.
Отраслевой признак дает полные сведения и информацию о фондах, и о степени участия этих фондов и средств в отношениях производства предприятия.
Классификация основных средств в бухгалтерском учете описана в данном видео:
По видам
С помощью материальных активов, организация осуществляет передачу имущества, услуги для быта, культуры, социума и многое другое. Виды материальных активов следующие:
Однако, основные активы изнашиваются, переносятся в стоимость нового товара. Основные фонды необходимо обновлять и модернизировать. Составляющая переменная успешности и конкурентоспособности предприятия зависит от модернизации и обновления основных фондов. Капитал, что будет израсходован на обновление, сыграет немаловажную роль в стабильности организации. Кроме того, в процессе износа или после амортизации, эти фонды рекомендовано вложить в оборотный капитал компании.
Классификация основных средств
По назначению
По назначению материальный фонд делят на непроизводственную и производственную сферу деятельности. Производственные активы направлены на изготовление и реализацию фондовых предметов для организации.
Производственные предметы обслуживают и управляют производством материального значения, частично изнашиваются или стоимость переносится на новый предмет, товар, услугу. Производственные активы следующие:
- сооружения;
- устройства;
- здания;
- машины;
- оборудование;
- техника;
- транспорт;
- инвентарь и пр.
Про ОКОФ и его роль в использовании ОС описаны в данном видеоролике:
По степени использования в деятельности организации
Материальные фонды назначения производства делятся по степени использования в деятельности организации:
- основное производство – изготавливают продукты, оказывают услугу, выполняют собственные работы;
- вспомогательное производство – обеспечивают продукты, услуги и работы;
- административное производство – обслуживают потребности организации;
- сбытовое назначение – реализуют продажу товаров и прочих элементов производства;
- другие материальные производственные активы.
Эта классификация учитывается при учете фондов для бухгалтерии. Непроизводственные активы в производстве не участвуют, существуют из-за дохода предприятия:
- помещения жилищно-коммуникальные;
- техника, которая обслуживает эти помещения.
Материальные активы подразделяются по следующим видам:
- средства, являющиеся основными. Инвестиции, земля, расходы капитала, здания, транспорт, сельский крупный скот, растения;
- другие средства, являющиеся необоротными. Библиотеки, неценные бумаги, ресурсы природы, тара, прокатные вещи;
- инвестиции капитальных вкладов, которые не завершены.
Аналитический и синтетический анализ ведется по видовой классификации.
По принадлежности собственнику
 Материальные фондовые активы делятся по следующей принадлежности:
- собственные;
- средства, взятые в аренду.
Признаки применения:
- эксплуатационные;
- реконструкция;
- резервные;
- консервация.
Фондовые материальные средства имеют группы амортизации, которые разделены по целевому признаку для налогового анализа и проверки. Если в классификаторе нет актива, то можно обратиться за помощью к продавцу или посреднику.
Амортизационные группы ОС
Амортизация основного фонда есть износ денежных средств, в процессе производства и выполняемых функций. Кроме того, амортизация средств подразумевает перенос стоимости изношенных ресурсов на новые, те, которые были созданы этими ресурсами. Данные об амортизации подаются на учет, также как и расчет износа и иных переменных компании. Амортизационные материальные активы имеют свое групповое распределение.
Амортизационные группы:
- имущество, рассчитанное на использование длительный период времени, то есть все те предметы, которые функционируют не более 2-х лет.
- имущество рассчитано на эксплуатацию сроком до 3-х лет.
- имущество будет эксплуатироваться до 5 лет.
- имущество с полезным сроком действия порядка 7 лет.
- эта группа имущественных средств, которые прослужат предприятию в течение 10 лет.
- имущественные активы производства, эксплуатируемые в течение 15 лет.
- срок эксплуатации этих активов не превысит 20 лет.
- активы будут служить свыше 20 лет, но, не превышая 25-летнего возраста.
- имущественная подгруппа, которая будет служить предприятию на протяжении 30 лет.
- используется более 30 лет.
Как установлено законодательством, компания или предприятие амортизирует активные фонды в течение установленного срока. Этот срок оптимален и полезен для производственных и реализуемых отношений предприятия или организации. Актив имеет определенный срок службы вне зависимости от здания или животного.
Как определить амортизационную группу основного средства? Смотрите в данном видео: