
При взятии ссуды в банке, клиенты всегда готовы погашать его в порядке, оговоренном соглашением. Конечно же большинство следует заранее продуманному плану. Но бывают неожиданные повороты.
В некоторых случаях происходит изменение условий погашения задолженности на протяжении срока кредитования.
Нормативное регулирование
Рефинансирование кредита юристы рассматривают в качестве целевого займа. Конкретных законодательных норм по указанной проблеме нет. Перекредитование допускается, если кредитное учреждение имеет соответствующую лицензию. Ее должен предоставлять Центральный банк РФ (ст. №4).
Что касается вопроса реструктуризации долгов, то ее считают входной процедурой банкротства (с нее часто начинают процесс признания финансовой несостоятельности граждан). Подобный вывод делают исходя из ФЗ «О несостоятельности», который начал действовать под номером №127. Точнее термин описан в п.1 ст. 213.6 указанного закона.
Разбор понятий
 Термины реструктуризация и рефинансирование считаются созвучными. К тому же указанные процедуры преследуют одну цель, которая заключена в изменении условий по ссуде, которые были предложены раньше. Но при этом у них различный смысл. Обе процедуры необходимы занимающему лицу в том случае, когда у них появляются внезапные трудности в погашении долговых обязательств.
Обе процедуры в последнее время весьма популярны. Разные кредитные компании предлагают свои условия, а граждане пользуются выгодными им услугами. Специалисты объясняют возникновение подобных опций в банках экономическим кризисом в РФ, который имел место из-за падения цен на нефть, наложением санкций западных стран в 2014 г. Эти действия поставили многих граждан в тяжелое финансовое положение.
Раньше люди относились с недоверием к рассматриваемым услугам от кредитных учреждений. Но благодаря рекламе они стали распространенными. Но многие так и не поняли, какая из опций лучше и в чем между ними разница. Рассмотрим этот вопрос подробнее.
Реструктуризация и рефинансирование кредита — в чем разница
Реструктуризация представлена изменением условий кредитного соглашения в пределах одной кредитной компании (один банк). Согласно практике, эту опцию предлагает своим клиентам сам банк. Он направляет предложение занимающим лицам, у которых возникают просрочки, растет задолженность.
В этом случае кредитная компания предлагает своим клиентам нижеприведенные варианты по решению проблемы:
- Пролонгация. Эта процедура предполагает увеличение срока кредитования. При этом платеж, который вносится ежемесячно уменьшается.
- «Кредитные каникулы». Эта опция предполагает предоставление клиенту перерыва на определенный срок. Банк дает разрешение занимающему лицу не вносить платеж (ежемесячный) на протяжении 2 – 3 мес.
- Изменение графика платежа. К примеру дату внесения оплаты банк меняет с 2 на 20 число.
[alert type=»info»]Для того, чтобы кредитной учреждение одобрило программу реструктуризации, клиент должен предоставить доказательства того, что у него имеются веские причины. Иначе кредитор может отказать в предоставлении услуги. Имеет место и сохранение хорошей истории по кредиту.[/alert]
Теперь рассмотрим особенности такой процедуры, как рефинансирование. Под рефинансированием кредита подразумевается получение занимающим лицом новой ссуды, чтобы за ее счет погасить уже имеющуюся. С помощью перекредитования можно погасить остаток задолженности или несколько микрозаймов. Подобный заем считается целевым. Его на руки клиент не получает. Финансы перечисляются на счет старого банка, где у клиента задолженность.
Рефинансирование кредитов осуществляется такими способами:
- Взятие новой ссуды в своем банке.
- Оформление услуги в другой кредитной компании, где условия показались более привлекательными.
К данной процедуре клиенты могут прибегать по различным причинам:
- Клиент подыскал более выгодное предложение от кредитного учреждения (более низкий процент).
- Начало акции в текущем банке на определенный кредитный продукт с выгодными условиями (понижение процента при наличии залога, рождении третьего ребенка).
- По определенным причинам занимающему лицу неудобно вносить выплаты в этот банк. Он решился на обслуживание другим кредитным учреждением.
- Гражданин выступает в роли занимающего лица в нескольких банках. Он неспособен справиться с выполнением обязательств финансового характера. У него появляются просрочки в разных банках. А ведь за них начисляют пени, штрафы. Чтобы избежать переплат, он объединяет все кредиты в одну ссуду.
Конечно же по желанию клиента, без подтверждения сложностей в финансовом положении описываемую услугу банки вряд ли предоставят. Банк не всегда согласится отдать своего клиента другому финансовому учреждению. Поэтому желательно подготовиться заранее. Следует узнать все тонкости процедуры, документы, которые потребуются для оформления опции.
Клиенту может грозить выплата старому банку комиссий за оформление бумаг, сумма страхования, неустойка за погашения ссуды досрочно. В некоторых случаях общие расходы значительно превышают выгоду от пониженности процентной ставки.
Реструктуризация и рефинансирование ипотеки
Что выгоднее
Каждая сторона соглашения отмечает плюсы от услуги и минусы. Опишем их в виде таблицы.
[table id=306 /]
Рефинансирование имеет также ряд достоинств и недостатков. Рассмотрим их в виде таблицы для каждой из сторон соглашения.
[table id=307 /]
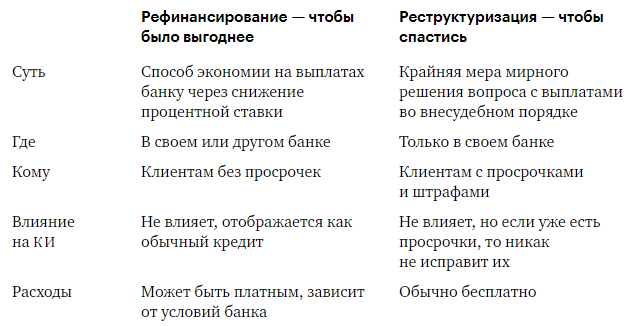
Рассмотрев все достоинства и недостатки каждой процедуры, перейдем к непосредственному сравнению.
[table id=308 /]
у описываемых банковских услуг различия большие. Выбор опции зависит от ситуации. Каждая услуга направлена на решение разных задач. Выгода для банка в каждом случае налицо. Клиенту также предоставлены плюсы, но также есть и минусы.
- Реструктуризация подходит для небольшого потребительского займа, если занимающее лицо не может выполнять свои обязательства. Ему нужна отсрочка, уменьшение вносимой суммы ежемесячно.
- Рефинансирование считается весьма выгодной услугой для перекредитования ипотечных, автокредитов, а также в случае, где процентная ставка рефинансирования ниже предшествующей.
Реструктуризация и рефинансирование кредита: в чем разница, расскажет это видео: